Fine del modello tax free e nuova fase economica
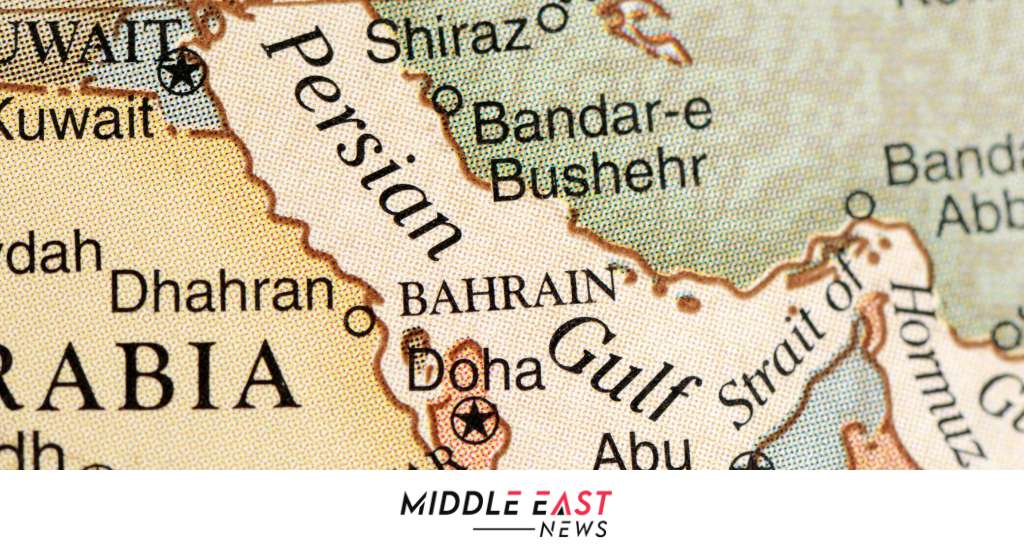
Il Bahrein avvia una riforma fiscale storica con l’introduzione della corporate tax , prevista dal 2027, segnando la fine di un sistema basato su una tassazione molto limitata. Il Paese ha costruito per anni la propria attrattività sull’assenza di imposte dirette per la maggior parte delle attività economiche, fatta eccezione per il settore petrolifero e del gas.
Oggi cambia direzione e amplia la base fiscale coinvolgendo l’intero sistema imprenditoriale. La corporate tax rappresenta quindi un passaggio strutturale che modifica il rapporto tra Stato e imprese, introducendo obblighi fiscali più estesi e una maggiore organizzazione amministrativa. La riforma si inserisce in un contesto globale che richiede maggiore trasparenza e armonizzazione dei sistemi fiscali, in particolare in linea con le indicazioni internazionali sulla tassazione minima delle multinazionali. Il Bahrein si adegua così a standard condivisi, rafforzando la propria credibilità sui mercati globali e migliorando la percezione da parte degli investitori istituzionali.
Allo stesso tempo, il governo punta a rendere il sistema economico più sostenibile, riducendo la dipendenza dalle entrate energetiche e creando nuove fonti di gettito. Negli ultimi anni il Paese ha già introdotto l’IVA e rafforzato i controlli, e la nuova imposta rappresenta un ulteriore passo in questa direzione. Le prime indicazioni suggeriscono un’aliquota in linea con il minimo globale, mentre restano possibili esenzioni per le piccole imprese e regimi specifici per settori strategici.
Impatti per imprese e competitività del Paese
L’introduzione della corporate tax Bahrein comporta cambiamenti concreti per le imprese, che dovranno adeguare i propri sistemi contabili e di reporting. Le aziende saranno chiamate a gestire con maggiore precisione la determinazione del reddito imponibile e a sviluppare procedure interne più strutturate. Le multinazionali dovranno rivedere le politiche di transfer pricing e verificare la coerenza con i nuovi standard internazionali, mentre alcune strutture societarie potrebbero richiedere una revisione complessiva. Questo processo implica un aumento della complessità operativa, ma contribuisce anche a creare un ambiente più stabile e prevedibile.
Resta centrale il tema della competitività. Il Bahrein perde in parte il vantaggio legato alla fiscalità zero, ma mantiene altri elementi attrattivi come costi contenuti, infrastrutture sviluppate e una posizione strategica nel Golfo. Inoltre, un sistema fiscale più chiaro e trasparente può rafforzare la fiducia degli investitori e favorire una crescita più equilibrata nel lungo periodo.
Il 2026 sarà un anno decisivo per prepararsi al nuovo regime, con ulteriori chiarimenti attesi su modalità applicative e incentivi. La riforma segna l’inizio di una nuova fase economica, in cui il Bahrein punta a combinare apertura agli investimenti e maggiore solidità fiscale, adattandosi a un contesto internazionale sempre più regolato e competitivo.